Há de se considerar que os haveres do sócio que sai serão apurados de acordo com a realização das quotas.
Por: Amanda Araújo e Letícia Nakamura
O último tópico de discussão de quem queira constituir uma sociedade é sua dissolução parcial, pois é um tema que cria uma atmosfera negativa justamente no momento inicial. Entretanto, trata-se de um assunto muito importante e algumas cautelas podem ser tomadas para evitar eventuais desconfortos.
A liberdade de exercer qualquer atividade econômica e de se associar formam o respaldo legal para a intenção de criar uma sociedade, ou seja, a vontade dos sócios em cooperar, mútua e economicamente, para constituir e manter uma atividade econômica rentável. Todavia, em paralelo à vontade e à liberdade de se associar, há situações em que esse cenário deixa de existir ou se torna impraticável.
A legislação brasileira permite tanto o exercício do direito de retirada, como outras hipóteses que configuram a resolução da sociedade, quais sejam, vontade do sócio; exclusão judicial do sócio por falta grave ou incapacidade superveniente; exclusão do sócio remisso da sociedade; falência do sócio; liquidação de suas quotas por execução do credor; ou morte do sócio.
Patrimonialmente, como regra geral, o resultado da resolução da sociedade em relação a um sócio gera a obrigação de levantamento da quantia devida é definida em apuração de haveres, sendo consequência a dissolução parcial e o devido pagamento das quotas liquidadas.
Há de se considerar que os haveres do sócio que sai serão apurados de acordo com a realização das quotas. A apuração de haveres e a liquidação das quotas ocorrerão em conformidade com o contrato social ou em acordo de quotistas, se existente - não vetada a discussão pelas medidas judiciais.
É preciso prever no acordo de sócios a forma de apuração de haveres
O momento da apuração de haveres se verifica quando a sociedade toma conhecimento da vontade do sócio, mediante notificação; no trânsito em julgado da decisão, em caso exclusão judicial do sócio por falta grave ou incapacidade superveniente ou discussão judicial da apuração dos haveres; na deliberação social no caso de exclusão do sócio remisso da sociedade; na declaração de falência do sócio; na decisão que determinar a liquidação das quotas por execução do credor; ou no dia do óbito, em caso de morte do sócio.
Deve-se observar que a liquidação das quotas ocorrerá conforme a situação patrimonial da sociedade, considerando-se a época da sua resolução, a qual será verificada em balanço especialmente levantado. O principal fundamento para a apuração dos haveres, extrajudicial ou judicial é de que deve ser pago o valor econômico justo.
De certo, a situação patrimonial, a ser observada para a apuração de haveres, não se refere ao patrimônio líquido da sociedade. E mesmo observando as Normas Brasileiras de Contabilidade (NBC), a avaliação patrimonial ainda terá em pauta discussões acerca do valor atualizado e real dos bens componentes do ativo, os critérios de avaliação dos intangíveis, a consideração das perspectivas de rentabilidade, a receita dos contratos de execução continuada e outros temas que representam os pontos de embate do conflito.
A avaliação patrimonial utiliza-se costumeiramente de alguns critérios, como o método de avaliação contábil (Book Value), mas pode se tornar imprecisa no momento em que o lançamento contábil não é feito corretamente. De toda sorte, a avaliação por fluxo de caixa descontado tem sido utilizada em operações societárias, como fusões e aquisições, e pode refletir um critério justo se for realizada adequadamente.
O prazo legalmente estabelecido para pagamento das quotas liquidadas é de 90 dias da liquidação, caso não haja estipulação diversa estabelecida, sendo certa a observância juros moratórios e correção monetária até o efetivo pagamento.
A ação de dissolução e liquidação de sociedades poderá ser proposta nos casos de discussão da apuração dos haveres, de exclusão do sócio por falta grave ou incapacidade superveniente, ou para solicitar a retirada da sociedade que opera a prazo determinado, provando justa causa. Ocorre, em razão da complexidade da apuração de haveres, bem como dos morosos trâmites judiciais, tem-se estabelecido a arbitragem como forma de solução de conflitos envolvendo a apuração dos haveres por meio da inclusão de cláusula compromissória em seus atos constitutivos.
Certo é, previamente à constituição de uma sociedade, os sócios devem iniciar e concluir a discussão sobre eventuais problemas que poderão atingir não somente o vínculo legal, mas também o pessoal.
O melhor mecanismo é a previsão no acordo de sócios ou no próprio contrato social da forma de apuração dos haveres e de como e por quem deve ser realizada, inclusive quanto aos bens intangíveis, ao tempo de análise, ao prazo e à forma de pagamento, evitando-se embaraços.
Fonte: DCI

terça-feira, 31 de janeiro de 2012

terça-feira, 24 de janeiro de 2012
RAIS Ano-Base 2011
 APROVADAS AS INSTRUÇÕES PARA A DECLARAÇÃO DA RELAÇÃO ANUAL DE INFORMAÇÕES SOCIAIS (RAIS), ANO-BASE 2011
O prazo para a entrega da Rais inicia-se em 17.01.2012 e encerra-se no dia 09.03.2012.
As declarações deverão ser fornecidas por meio da Internet, mediante utilização do programa gerador de arquivos da Rais - GDRAIS2011. O prazo para a entrega da Rais inicia-se em 17.01.2012 e encerra-se no dia 09.03.2012.
É obrigatória a utilização de certificado digital válido padrão ICP Brasil para a transmissão da declaração por todos os estabelecimentos que possuem a partir de 250 vínculos.
Estão obrigados a declarar a Rais:
a) empregadores urbanos e rurais;
b) filiais, agências, sucursais, representações ou quaisquer outras formas de entidades vinculadas à pessoa jurídica domiciliada no exterior;
c) autônomos ou profissionais liberais que tenham mantido empregados no ano-base;
d) órgãos e entidades da administração direta, autárquica e fundacional dos Governos federal, estadual, do Distrito Federal e municipal;
e) conselhos profissionais, criados por lei, com atribuições de fiscalização do exercício profissional, e as entidades paraestatais;
f) condomínios e sociedades civis; e
g) cartórios extrajudiciais e consórcios de empresas.
O estabelecimento inscrito no Cadastro Nacional de Pessoa Jurídica (CNPJ) que não manteve empregados ou que permaneceu inativo no ano-base está obrigado a entregar a Rais - Rais Negativa - preenchendo apenas os dados a ele pertinentes.
(Portaria MTE nº 7/2012 - DOU de 04.01.2012)
Fonte: LegisWeb
SALÁRIO DE CONTRIBUIÇÃO E SALÁRIO-FAMÍLIA
FIXADOS OS VALORES DO SALÁRIO DE CONTRIBUIÇÃO E DO SALÁRIO-FAMÍLIA
Portaria Interministerial 2 MPS-MF, de 6-1-2012
A Portaria Interministerial 2 MPS-MF, de 6-1-2012, publicada no Diário Oficial de hoje, dia 9-1, reajustou em 6,08% os valores de contribuição da Tabela de Salários de Contribuição aplicável aos segurados empregados, inclusive o doméstico, e o trabalhador avulso.
A Tabela a ser aplicada, para recolhimento a partir de 1-1-2012, é a seguinte:
 A partir de 1-1-2012, o valor da quota do Salário-Família por filho ou equiparado de qualquer condição, até 14 anos de idade, ou inválido de qualquer idade, é de:
 Nota LegisWeb: A Portaria Interministerial 2 MPS-MF/2012 revogou a Portaria Interministerial 407 MPS-MF, de 14-7-2011
Fonte: LegisWeb
Portaria Interministerial 2 MPS-MF, de 6-1-2012
A Portaria Interministerial 2 MPS-MF, de 6-1-2012, publicada no Diário Oficial de hoje, dia 9-1, reajustou em 6,08% os valores de contribuição da Tabela de Salários de Contribuição aplicável aos segurados empregados, inclusive o doméstico, e o trabalhador avulso.
A Tabela a ser aplicada, para recolhimento a partir de 1-1-2012, é a seguinte:
 A partir de 1-1-2012, o valor da quota do Salário-Família por filho ou equiparado de qualquer condição, até 14 anos de idade, ou inválido de qualquer idade, é de:
 Nota LegisWeb: A Portaria Interministerial 2 MPS-MF/2012 revogou a Portaria Interministerial 407 MPS-MF, de 14-7-2011
Fonte: LegisWeb
QUANTO VOCÊ PAGA DE IMPOSTO SOBRE A RENDA?
 ALÍQUOTA EFETIVA: VOCÊ REALMENTE SABE QUANTO PAGA DE IMPOSTO SOBRE SUA RENDA?
Com o reajuste da tabela progressiva do imposto de renda, a Receita Federal disponibiliza, em sua página na internet (www.receita.fazenda.gov.br), um simulador para que o contribuinte saiba efetivamente quanto paga de imposto sobre os seus rendimentos.
Para utilizar a ferramenta, o contribuinte deve selecionar a periodicidade (mensal ou anual), informar os valores dos rendimentos tributáveis e as deduções. Serão mostrados o valor do imposto devido e a alíquota efetiva.
O que é alíquota efetiva?
Com a simulação de alíquota efetiva, a Receita mostra, de forma mais transparente, a parcela de Imposto de Renda que realmente incide sobre os rendimentos dos cidadãos.
Com o aplicativo, fica claro que as alíquotas existentes hoje (0%, 7,5%, 15%, 22,5% e 27,5%) incidem apenas sobre os valores que ultrapassam a faixa da alíquota anterior, ou seja, considerando a tabela para cálculo anual do IR 2012 (ano-base 2011), a parcela dos rendimentos até R$ 18.799,32 é isenta. Sobre os valores de R$ 18.799,33 até R$ 28.174,20, incide a alíquota de 7,5%. A faixa de rendimentos entre R$ 28.174,21 até R$ 37.566,12 tem alíquota de 15%; de R$ 37.566,13 até R$ 46.939,56, de 22,5%; e apenas para valores acima de R$ 46.939,56 é que incide a alíquota de 27,5%.
Por exemplo, um contribuinte que ganhe, por ano, R$ 52 mil, sem nenhuma dedução, tem uma alíquota efetiva de 10,79%, enquanto que pela tabela o desconto é de 27,5%, como mostramos abaixo:
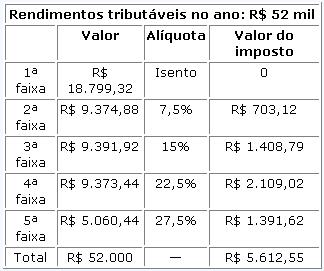
Isso acontece por conta da parcela dedutível da tabela progressiva, que faz com que o desconto efetivo no rendimento seja menor. Considerando o exemplo acima, para um ganho anual de R$ 52 mil e alíquota de 27,5%, o imposto a pagar seria de R$ 14.300. Com a possibilidade de deduzir R$ 8.687,45 (dedução permitida para quem se enquadra na última faixa de tributação), o imposto cai para R$ 5.612,55, ou seja, 10,79% do rendimento tributável.
Tabela progressiva
A ferramenta da Receita para o cálculo anual segue a tabela progressiva do IR 2012 (ano-base 2011), que leva em conta as informações financeiras do ano passado e que será utilizada na prestação de contas que acontece entre os meses de março e abril.
Para o cálculo mensal, a tabela utilizada é a que foi atualizada no início do mês, que vale para as informações financeiras de 2012, mas que, para a declaração de ajuste anual, só será utilizada no IR 2013.
Fonte: Infomoney
NOVOS DESCONTOS DO INSS E IR
VEJA COMO FICA SEU SALÁRIO COM NOVOS DESCONTOS DO INSS E IR
Neste ano, a tabela do IR teve correção de 4,5%. A tabela de contribuição previdenciária também foi reajustada, em 6,08%.
A partir do mês que vem, o desconto no salário dos trabalhadores irá mudar. As empresas passarão a aplicar a nova tabela de contribuição do Instituto Nacional do Seguro Social (INSS) e os novos descontos do Imposto de Renda.
Neste ano, a tabela do IR teve correção de 4,5%. A tabela de contribuição previdenciária também foi reajustada, em 6,08%.
Dessa forma, dependendo de quanto foi o reajuste do salário do trabalhador, o desconto do IR será menor do que no ano passado - confira, na tabela acima, como ficará o salário final para os trabalhadores que ganham de R$ 1 mil a R$ 5 mil.
Para saber o valor líquido, há duas situações: para quem não tem dependentes e para quem tem dependente. Segundo a Receita, para cada dependente há desconto mensal de R$ 164,56 neste ano.
Para quem recebe um salário de R$ 2 mil, por exemplo, o desconto do INSS será de R$ 220. Abatida essa contribuição, o valor, de
R$ 1.780, será usado para calcular o desconto do Imposto de Renda.
Para este trabalhador, o desconto do IR será de R$ 10,72 mensais, pois ele se enquadra na alíquota de 7,5%,mais a parcela a deduzir do imposto, de R$ 122,78.
Descontadas a contribuição e o IR, ele receberá em sua conta um salário de R$ 1.769,28.
Descontos
Os cálculos consideram o desconto do INSS e do IR. O trabalhador tem que estar atento ao contracheque porque pode haver outros abatimentos, como o pagamento do plano de saúde e de crédito consignado.
Para quem tem dependentes, ou paga pensão alimentícia, o cálculo é diferente. Nesses casos, o trabalhador deverá descontar esses valores logo após retirar o valor da contribuição ao INSS. Só depois ele saberá em qual faixa se enquadra para calcular o IR.
Por exemplo, se descontando esses valores o salário for menor do que R$ 1.637,11, o trabalhador ficará livre do IR.
Ficarão desobrigados de enviar a declaração do IR à Receita no ano que vem trabalhadores que receberem rendimentos de até R$ 1.637,11 - novo limite de isenção. Quem tem mais de 65 anos conta com limite extra de isenção.
Valores para quem não tem dependentes no IR (em R$)

Projeto defende carência mínima
O ministro da Previdência Social, Garibaldi Alves, afirmou ontem que o governo deve enviar neste ano ao Congresso o projeto que prevê mudanças no regime de pensões. Na nova proposta, seria exigida carência mínima de contribuições para dependentes terem direito à pensão ou a viúva perderia esse direito na hipótese de se casar novamente.
Fonte: A Gazeta
Neste ano, a tabela do IR teve correção de 4,5%. A tabela de contribuição previdenciária também foi reajustada, em 6,08%.
A partir do mês que vem, o desconto no salário dos trabalhadores irá mudar. As empresas passarão a aplicar a nova tabela de contribuição do Instituto Nacional do Seguro Social (INSS) e os novos descontos do Imposto de Renda.
Neste ano, a tabela do IR teve correção de 4,5%. A tabela de contribuição previdenciária também foi reajustada, em 6,08%.
Dessa forma, dependendo de quanto foi o reajuste do salário do trabalhador, o desconto do IR será menor do que no ano passado - confira, na tabela acima, como ficará o salário final para os trabalhadores que ganham de R$ 1 mil a R$ 5 mil.
Para saber o valor líquido, há duas situações: para quem não tem dependentes e para quem tem dependente. Segundo a Receita, para cada dependente há desconto mensal de R$ 164,56 neste ano.
Para quem recebe um salário de R$ 2 mil, por exemplo, o desconto do INSS será de R$ 220. Abatida essa contribuição, o valor, de
R$ 1.780, será usado para calcular o desconto do Imposto de Renda.
Para este trabalhador, o desconto do IR será de R$ 10,72 mensais, pois ele se enquadra na alíquota de 7,5%,mais a parcela a deduzir do imposto, de R$ 122,78.
Descontadas a contribuição e o IR, ele receberá em sua conta um salário de R$ 1.769,28.
Descontos
Os cálculos consideram o desconto do INSS e do IR. O trabalhador tem que estar atento ao contracheque porque pode haver outros abatimentos, como o pagamento do plano de saúde e de crédito consignado.
Para quem tem dependentes, ou paga pensão alimentícia, o cálculo é diferente. Nesses casos, o trabalhador deverá descontar esses valores logo após retirar o valor da contribuição ao INSS. Só depois ele saberá em qual faixa se enquadra para calcular o IR.
Por exemplo, se descontando esses valores o salário for menor do que R$ 1.637,11, o trabalhador ficará livre do IR.
Ficarão desobrigados de enviar a declaração do IR à Receita no ano que vem trabalhadores que receberem rendimentos de até R$ 1.637,11 - novo limite de isenção. Quem tem mais de 65 anos conta com limite extra de isenção.
Valores para quem não tem dependentes no IR (em R$)

Projeto defende carência mínima
O ministro da Previdência Social, Garibaldi Alves, afirmou ontem que o governo deve enviar neste ano ao Congresso o projeto que prevê mudanças no regime de pensões. Na nova proposta, seria exigida carência mínima de contribuições para dependentes terem direito à pensão ou a viúva perderia esse direito na hipótese de se casar novamente.
Fonte: A Gazeta
segunda-feira, 23 de janeiro de 2012

terça-feira, 29 de novembro de 2011
AVISO PRÉVIO DE MAIS DE 30 DIAS
 AVISO PRÉVIO DE MAIS DE 30 DIAS PODE NÃO VALER PARA QUEM PEDE DEMISSÃO
Uma delas está relacionada ao fato de quando o profissional pede demissão.
Por: Karla Santana Mamona
A lei que determina a ampliação do aviso prévio de 30 para 90 dias está em vigor desde outubro deste ano. Entretanto, a nova legislação tem gerado dúvida entre empresas e funcionários.
Uma delas está relacionada ao fato de quando o profissional pede demissão. Segundo o advogado Eduardo Maximo Patricio, sócio do escritório Gonini Paço e Maximo Patricio Advogados, o novo prazo vale quando o profissional for demitido, mas a lei não é clara se o funcionário tem de cumprir o aviso prévio de forma proporcional quando pedir demissão.
Ele acrescenta que, recentemente, um memorando da Secretaria de Relações do Trabalho afirmava que a nova lei do aviso prévio valeria apenas para a empresa, que pagaria o valor proporcional ao tempo de trabalho do funcionário, em caso de demissão sem justa causa.
“O memorando do SRT não tem força de lei, sendo apenas uma orientação. Como ainda não há um decreto que deixe clara a posição que a empresa deve ter quando há o pedido de demissão, muitos empresários têm buscado apoio jurídico para conduzir este processo”, diz.
Outras dúvidas
Já a consultora trabalhista do Cenofisco (Centro de Orientação Fiscal), Andreia
Tassiane Antonacci, a nova lei gera outras dúvidas, como a contagem de três dias proporcionais, que não se sabe se é considerada somente a partir do primeiro ano completo de contrato ou se para cada ano adicional de serviço depois dos 12 meses iniciais.
Outro questionamento é quando o profissional não trabalhar no período do aviso prévio. A consultora também questiona se o trabalhador está sujeito ao desconto dos dias devidos ao empregador. "E quando o aviso é cumprido com dias de trabalho, e não com indenização?", pergunta, levantando outra dúvida.
De acordo com Andreia, além dessas dúvidas, ainda não foi resolvida a lacuna do texto que diz respeito se o benefício será ou não retroativo aos trabalhadores demitidos nos últimos dois anos.
Fonte: Infomoney
Assinar:
Postagens (Atom)